Empresas terão que solicitar adesão ao Simples Nacional até setembro de 2026
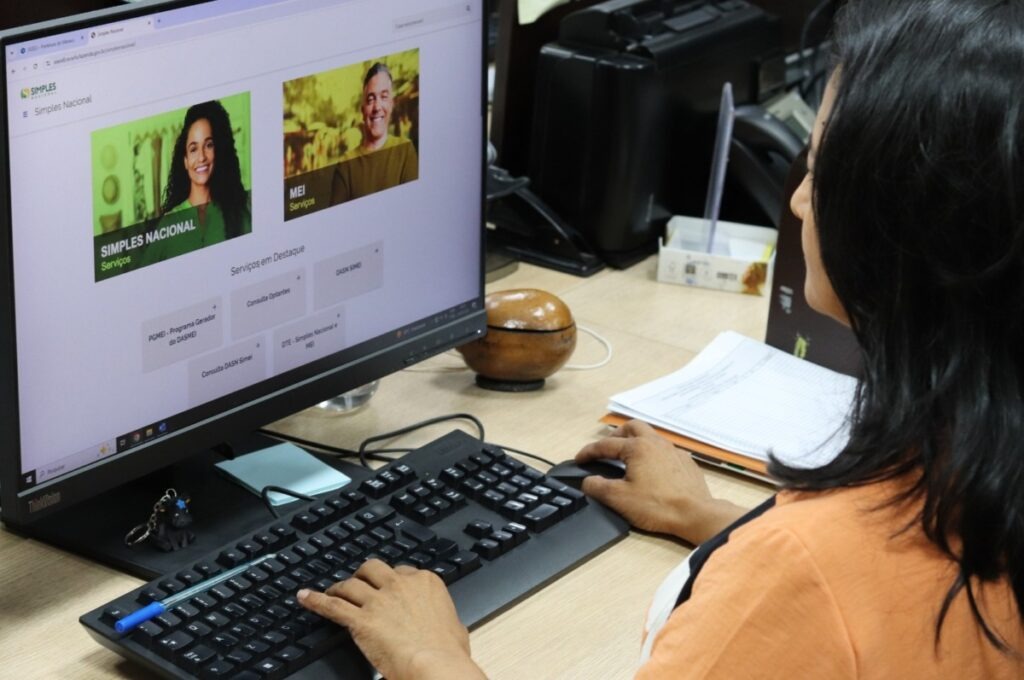
Simples Nacional terá novo prazo de adesão para empresas a partir de 2026
Mudança antecipa para setembro de 2026 o período de opção para empresas que desejam ingressar no regime em 2027 e está relacionada à transição da Reforma Tributária.
Microempresas e empresas de pequeno porte que pretendem ingressar no Simples Nacional em 2027 precisarão ficar atentas a uma mudança importante no calendário. A partir de 2026, o período para solicitar a opção pelo regime tributário será antecipado para 1º a 30 de setembro de 2026.
A alteração foi estabelecida pela Resolução CGSN nº 186/2026, do Comitê Gestor do Simples Nacional, e está relacionada às adaptações necessárias para a implementação da Reforma Tributária.
Até então, a opção para o exercício seguinte era tradicionalmente realizada em janeiro. Com o novo calendário, empresas que atualmente estão fora do Simples Nacional e desejam utilizar o regime a partir de 1º de janeiro de 2027 deverão antecipar a decisão.
Novo prazo começa em setembro de 2026
De acordo com as novas regras, empresas já constituídas que pretendem ingressar no Simples Nacional em 2027 deverão apresentar a solicitação entre 1º e 30 de setembro de 2026.
O pedido será realizado exclusivamente pelo Portal do Simples Nacional e, se deferido, terá efeitos a partir de 1º de janeiro de 2027.
A mudança exige que empresários e contadores façam com antecedência uma análise da situação fiscal e cadastral da empresa.
Reforma Tributária está entre os motivos da mudança
A antecipação do calendário ocorre durante a fase de implementação da Reforma Tributária sobre o consumo.
Entre as mudanças estão os novos tributos IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
As empresas que optarem pelo Simples Nacional em 2027 também deverão definir, durante o período estabelecido, como pretendem realizar o recolhimento desses tributos no primeiro semestre de 2027.
Empresas poderão escolher forma de recolhimento do IBS e da CBS
A regulamentação prevê uma escolha específica para o primeiro semestre de 2027.
O contribuinte poderá optar por manter o recolhimento do IBS e da CBS dentro da sistemática do Simples Nacional, por meio do Documento de Arrecadação do Simples Nacional (DAS), ou escolher o regime regular, realizando o pagamento dos novos tributos separadamente.
Essa decisão deverá ser avaliada de acordo com a realidade financeira e tributária de cada empresa, especialmente considerando os efeitos da transição para o novo sistema.
Regularidade fiscal será importante
Outro ponto de atenção é a existência de pendências fiscais.
Empresas que pretendem ingressar ou permanecer no Simples Nacional precisam estar em situação regular perante os órgãos responsáveis. Débitos ou outras irregularidades junto à União, estados ou municípios podem impedir a formalização da opção.
Caso o pedido seja indeferido em razão de alguma pendência, o contribuinte terá 30 dias corridos, contados a partir da ciência do Termo de Indeferimento no Portal do Simples Nacional, para buscar a regularização.
Empresas que já estão no Simples não precisam fazer nova adesão
A alteração do calendário não significa que todas as empresas optantes terão de realizar uma nova solicitação.
Empresas que já fazem parte do Simples Nacional e continuam atendendo às condições de permanência, incluindo os limites de faturamento e demais exigências legais, continuarão no regime normalmente.
Portanto, o novo prazo de setembro é especialmente relevante para empresas que estão fora do regime e desejam ingressar em 2027.
MEIs terão calendário diferente
Os Microempreendedores Individuais (MEIs) não terão a mesma alteração no calendário de opção.
Segundo as orientações divulgadas, a opção pelo SIMEI continuará seguindo o calendário de janeiro, até o último dia útil do mês, conforme as regras vigentes.
Empresas precisam se antecipar
A mudança representa uma alteração importante na rotina de planejamento tributário das micro e pequenas empresas.
Empresários que pretendem migrar de outros regimes, como Lucro Presumido ou Lucro Real, para o Simples Nacional em 2027 deverão começar a avaliar a situação da empresa antes de setembro.
Entre os pontos que merecem atenção estão:
- situação fiscal;
- existência de débitos;
- faturamento anual;
- atividade econômica;
- enquadramento da empresa;
- situação cadastral;
- impactos da Reforma Tributária;
- forma de recolhimento do IBS e da CBS.
A recomendação é que o empresário procure orientação contábil antes do período de opção para evitar que eventuais pendências impeçam o ingresso no regime.
O que muda na prática
A principal mudança é o momento da solicitação.
| Regra anterior | Novo calendário |
| Opção tradicional em janeiro | Opção entre 1º e 30 de setembro de 2026 |
| Vigência no ano seguinte | Vigência a partir de 1º de janeiro de 2027 |
| Menor antecedência para planejamento | Decisão antecipada |
| IBS e CBS ainda fora da transição | Escolha da forma de recolhimento para o 1º semestre de 2027 |
A antecipação do prazo busca dar maior previsibilidade às empresas diante da transição para o novo sistema tributário.
Atenção ao prazo
Para quem pretende ingressar no Simples Nacional em 2027, o período de 1º a 30 de setembro de 2026 será decisivo.
Deixar a análise para janeiro, como ocorria no calendário tradicional, poderá significar perder a oportunidade de solicitar a opção dentro do prazo.
Por isso, empresas interessadas devem verificar antecipadamente sua situação fiscal e cadastral e avaliar, com apoio profissional, os impactos das novas regras tributárias.
Fonte: informações do Comitê Gestor do Simples Nacional, Sefin-RO e fontes especializadas em legislação tributária.

Publicar comentário